 置顶行业观察
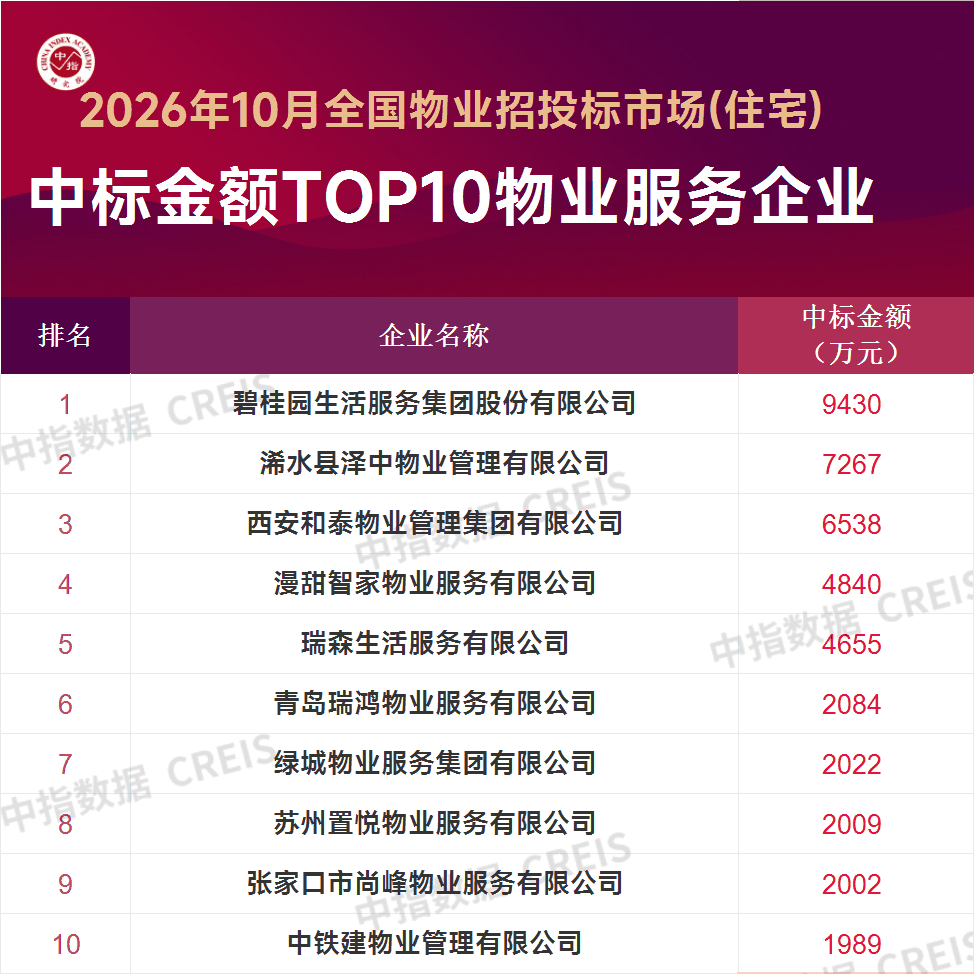
10月物业标场“量增价卷”:住宅龙头与区域劲旅同台,办公赛道强者恒强
2026年10月,全国物业服务招标信息3.70万条,同比增长44.55%;全国物业服务中标信息4.53万条,同比增长33.65%。
- 8·28新政后土拍跟踪⑧|10月溢价率降至新低,17城细则落地
- 降幅收窄!前10月百强房企销售2.54万亿 行业阵营继续收缩
- 二手房成交活跃但价格承压,年末市场预计延续筑底态势
 置顶行业观察
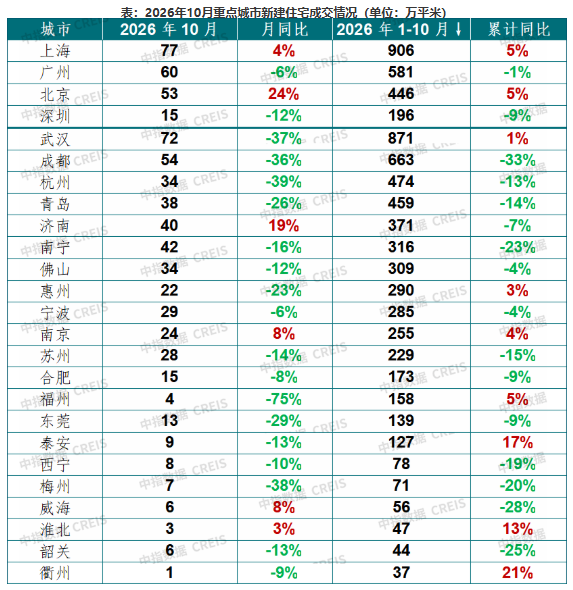
新政细则落地,楼市“新预售”时代开启,市场回稳待观察
当前溢价竞争仍集中于“核心区位、低密小体量、总价可控、具备销售验证”的地块,其余城市及普通地块成交相对平淡,短期内分化态势预计延续;后续土地市场走势将主要取决于住房销售回稳的持续性、企业资金面的改善程度以及各地实施细则的执行效果。
 置顶行业观察
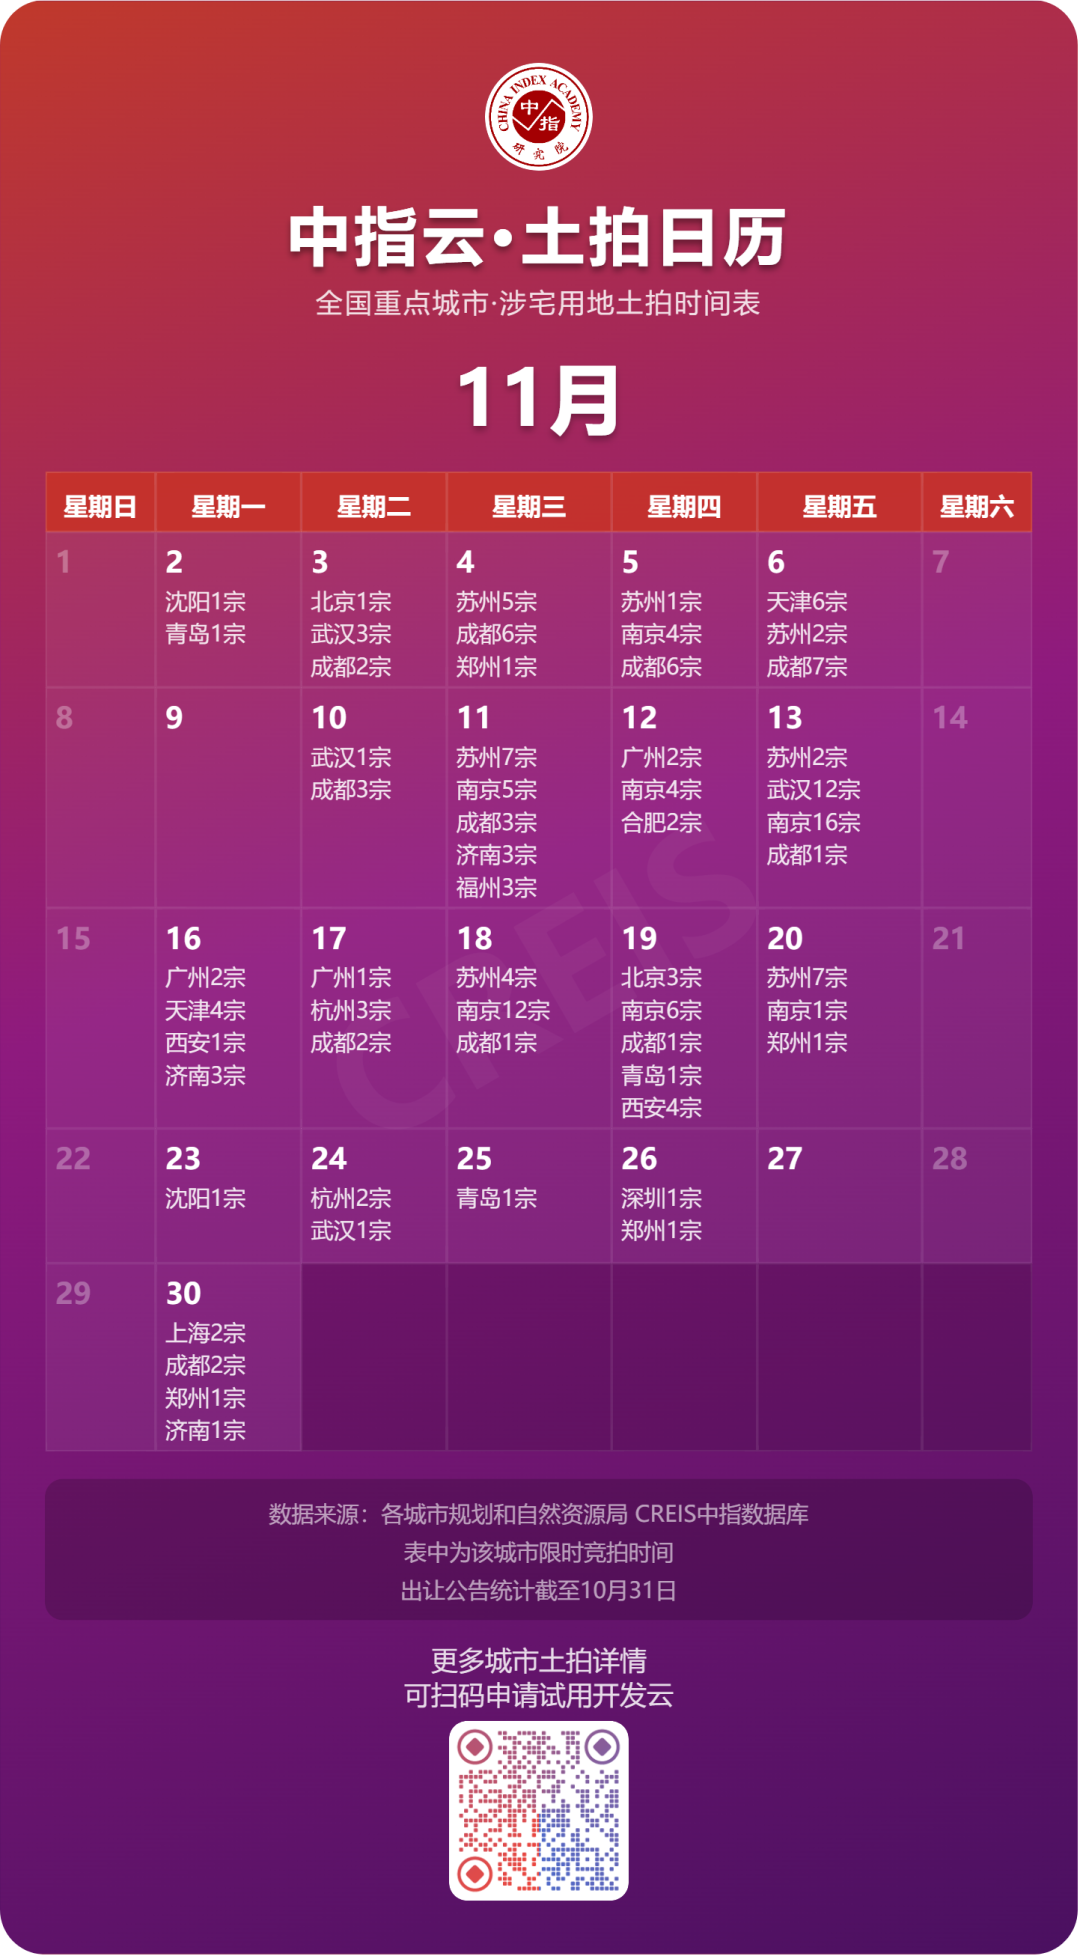
新规后首场供地大考:768亿宅地待拍 底价成主流 核心破溢价
11月这768亿供地,表面是出让潮,实质是行业资金向少数安全资产集中的压力测试——好地不缺买家,普通地继续底价兜底。
新闻资讯
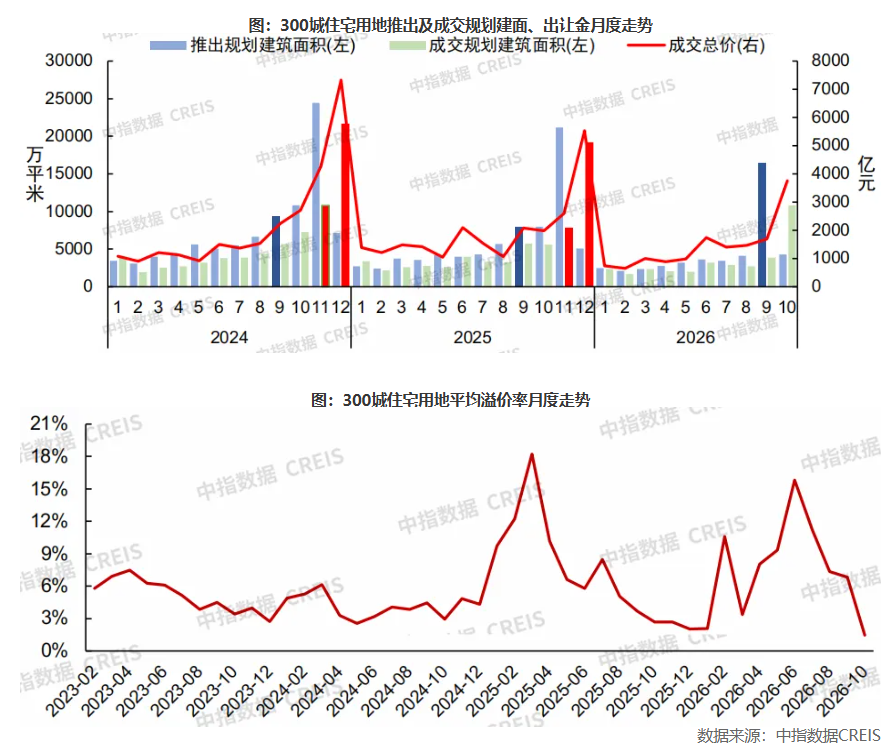
8·28新政后土拍跟踪⑧|10月溢价率降至新低,17城细则落地
受9月部分城市加快供地、宅地供应集中放量影响,10月300城住宅用地成交规模、出让金同比大幅增长,10月推地规模已显著回落。10月土地成交规模大幅增长,主要受前期供应放量带动,成交结构以三四线城市为主。
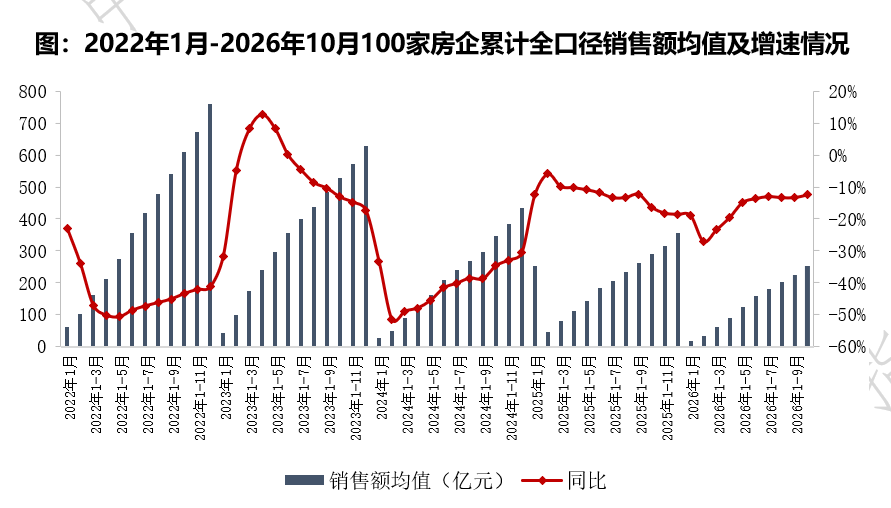
降幅收窄!前10月百强房企销售2.54万亿 行业阵营继续收缩
2026年1-10月,100家房企销售总额为25370.6亿元,同比降幅较1-9月收窄0.9个百分点。主要受到以下因素影响:一是政策端发力,9·29房贷贴息等政策有效提振购房信心;二是供给端配合,房企抓住窗口集中推盘促销,。三是上年低基数的影响。
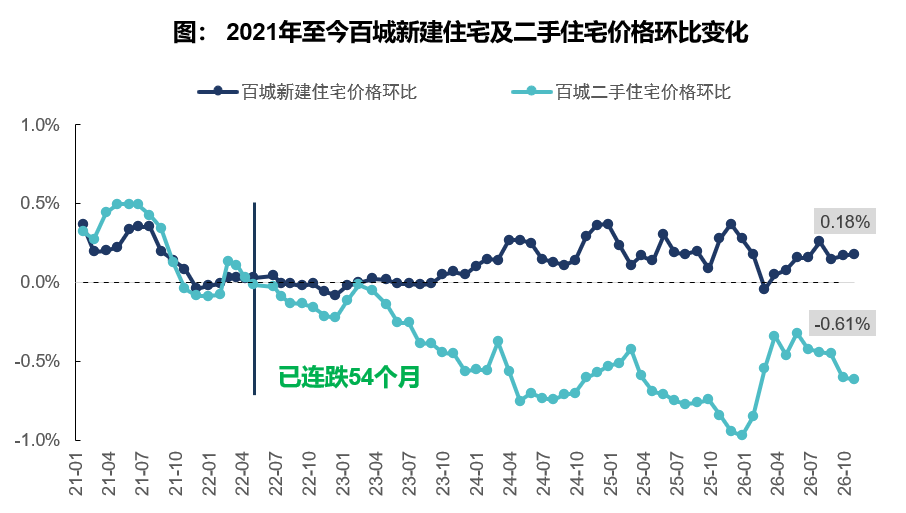
二手房成交活跃但价格承压,年末市场预计延续筑底态势
受8·28新政影响,房企开发资金回笼周期拉长、资金占用增加,将对拿地能力和投资意愿形成制约,预计年末及2027年土地市场将逐步体现政策影响;在途项目过渡期安排则有助于缓冲短期新房供应压力,政策对供应的影响预计在后续新项目开发中逐渐显现。
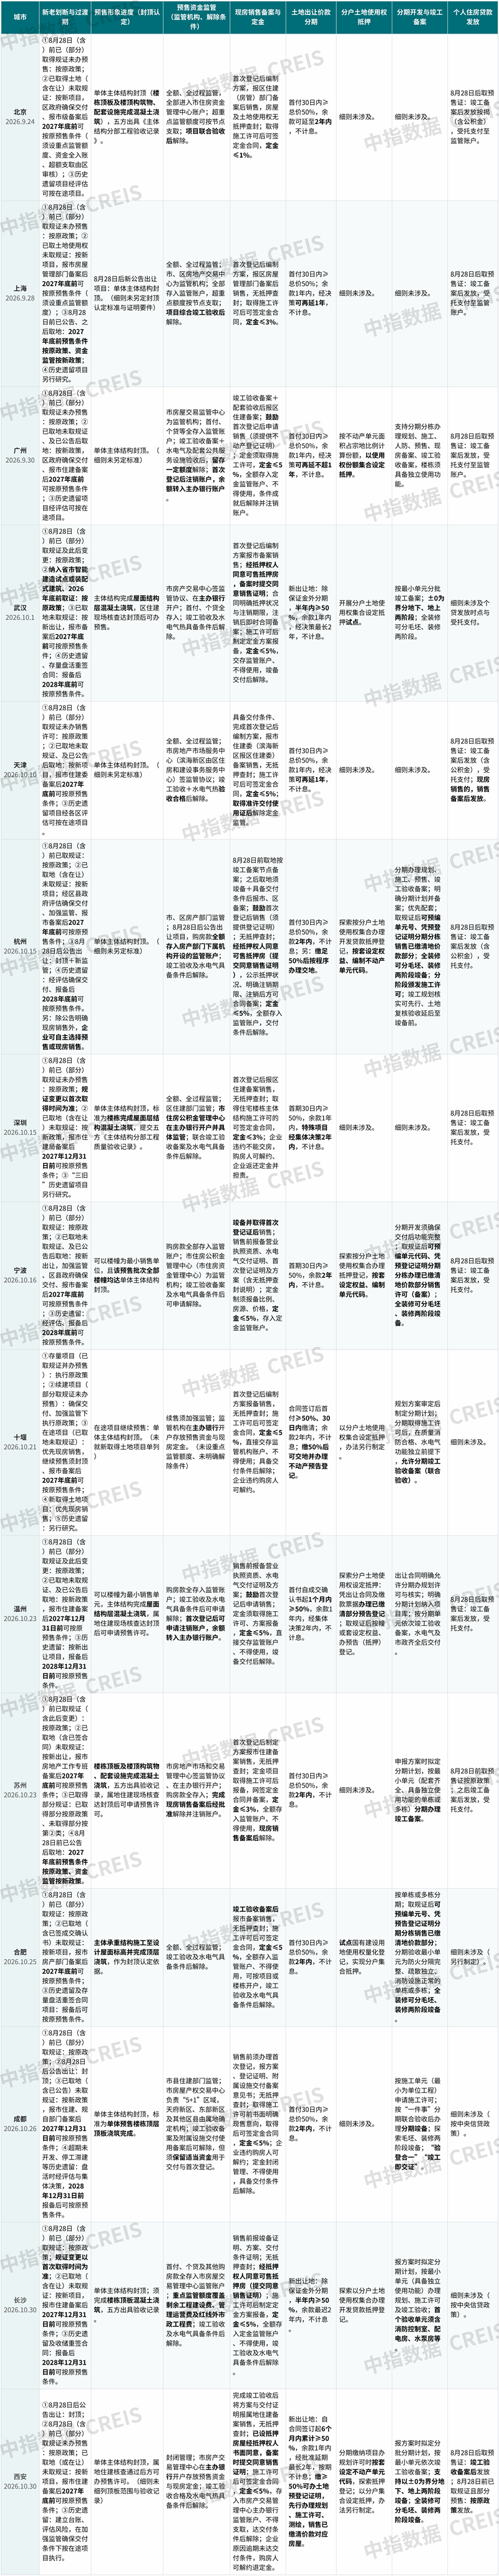
15城现房销售细则落地,有哪些新趋势?
截至10月30日,全国已有15城落地现房销售实施细则,政策框架整体“大同小异”,更多细节呈现出新的特点,也值得市场更多关注,如成都对项目范围的界定、西安8.28前已取工规证部分取预售证的项目支持按揭放款按原政策、更多城市支持土地出让金半年内缴纳不低于50%等,均将为更多城市制度改革平稳落地提供参考借鉴。
太盟40亿接手恒大物业:折让三成、维持上市地位
恒大物业(06666.HK)发布联合公告,太盟投资集团(PAG)旗下平台以约40.26亿港元收购其51.016%股权,并将触发全面强制性现金要约。
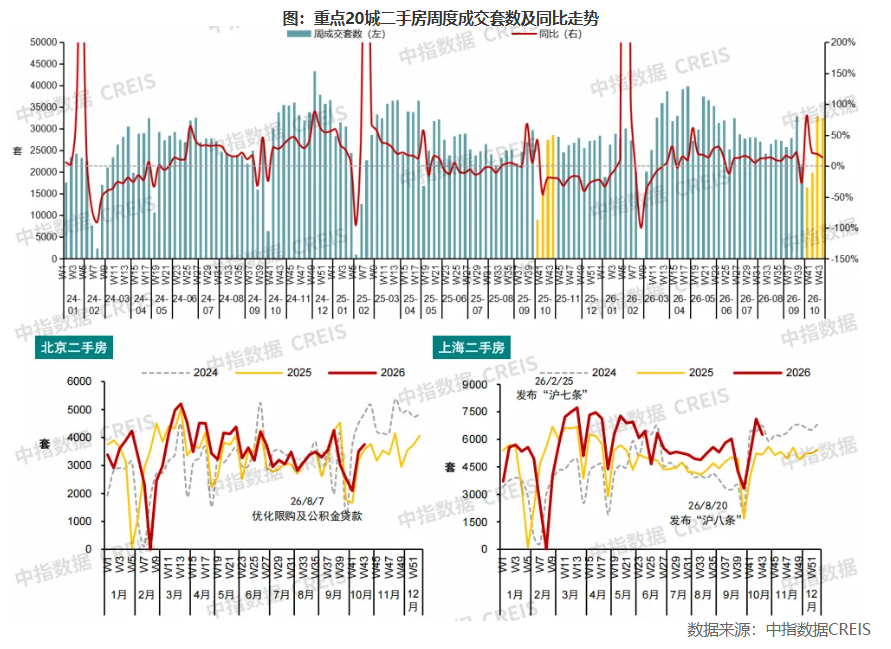
“银十”楼市:二手房成交量同比增幅走扩
10月以来,二手房成交保持活跃,新房市场仍处调整期。
南航物流在黔启动冬春“硬核”升级
专项债最新进展:城市更新超2500亿元,土储专项债约3438亿元
根据中指研究院监测,2026年前三季度新增地方政府专项债中与房地产相关的专项债券发行超6000亿元,在新增专项债券中占比约17%,其中土地储备和城市更新等领域专项债发行规模较大。
技术、数据、组织三重枷锁待解,物业科技化告别概念红利
行业科技化建设已经不是“要不要”的问题,而是落地效果“好不好”的问题。物业企业要以战略共识为引领,即刻躬身入局,小步快跑持续迭代科技应用,在这个过程中打造企业敏捷组织并同步数据安全建设,实现降本增效与服务价值双提升。
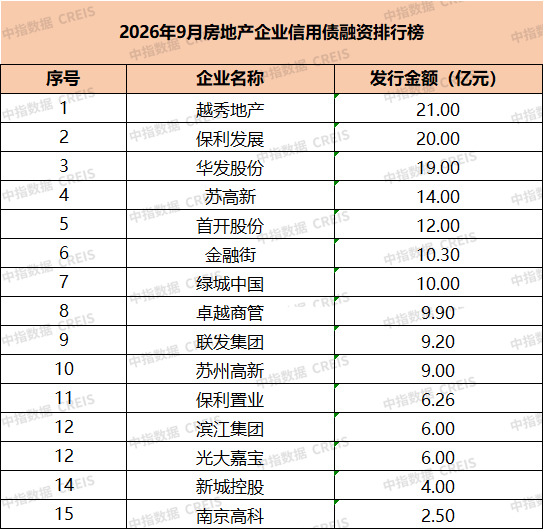
9月房企债券融资265.1亿同比降56%,“8.28新政”利好传导待释放
从9月房地产行业债券发行规模来看,政策利好传导尚需时日。
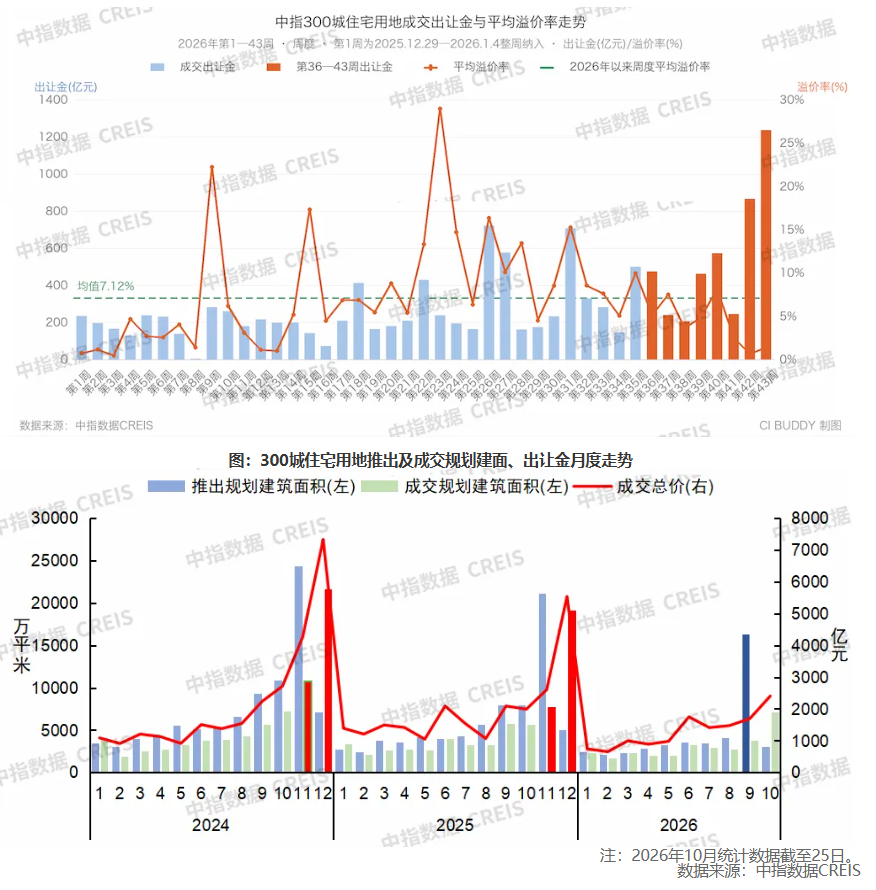
8·28新政后土拍跟踪⑦|平均溢价率1.4%,细则落地扩至12城
受9月供应放量影响,10月以来300城宅地出让金持续增长。
上30城新房成交环比微增、同比仍降,20城二手房同比转正
据中指研究院最新数据显示,第43周(10月18日—10月24日)重点监测的30城新房成交面积为188万平方米,环比增长1.3%,同比下降22.3%。
新政背景下,出险房企债务重组出现新进展
中指研究院不完全统计,目前已有20多家出险房企完成债务重组、破产重整或取得重要进展。2026年以来,中骏、力高、路劲、合景泰富集团、宝龙等企业境外债重组方案基本获批或获法定多数债权人支持;华夏幸福、财信发展预重整/重整确定投资人。
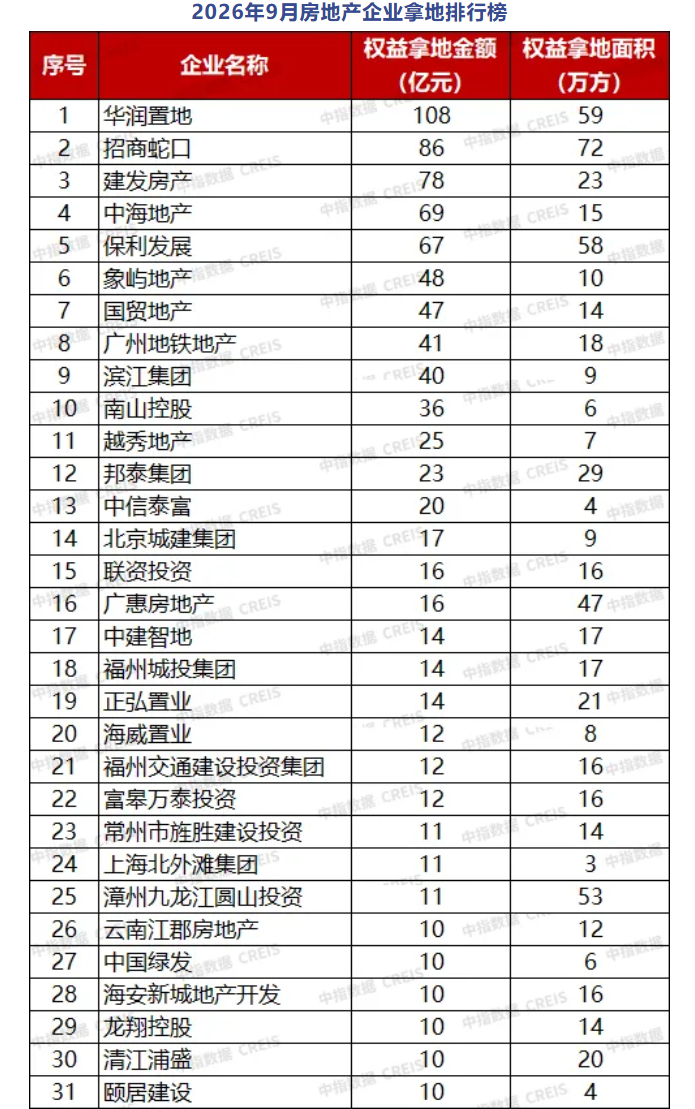
新政叠加资金门槛抬升,9月房企拿地趋谨慎,央国企及地方国资仍为主力
2026年1-9月,100家房企拿地总额5785亿元,同比下降20.5%;在降幅连续六个月收窄后,降幅再次扩大2.7个百分点。
2026年1-9月房地产市场:二手房交易保持增长,新房待售库存继续回落
1-9月全国新建商品房销售面积和销售额同比分别下降13.2%和13.9%。房地产开发投资和房屋新开工面积分别下降20.6%和24.9%。
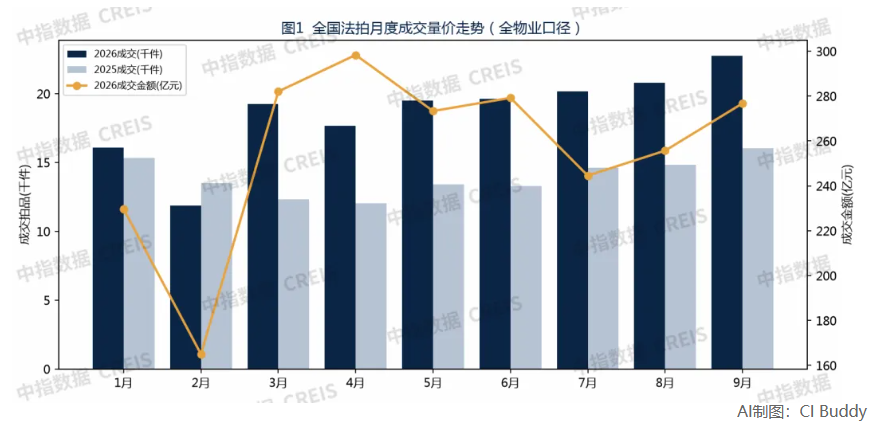
前三季度全国法拍市场“量增价跌” 住宅成交增45.5%
2026年前三季度,全国355城法拍市场(全物业类型)呈现“供给放量、成交回升、价格分化、冷热不均”格局。
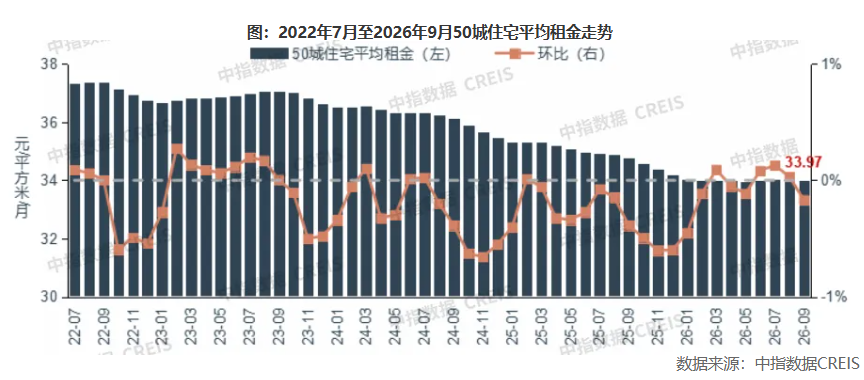
2026三季度中国住房租赁市场总结
2026年三季度,国内重点城市住房租赁市场整体运行平稳,租金下行压力有所缓解,租赁资产回报水平改善,行业制度框架持续完善。
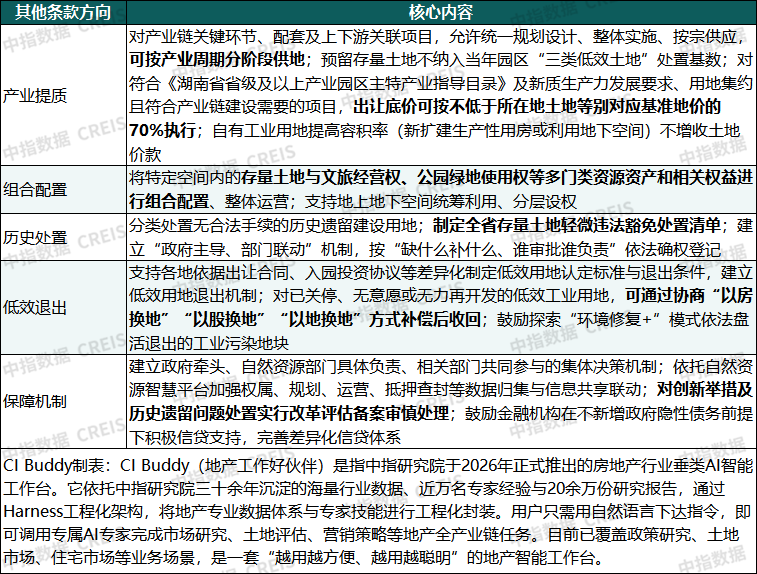
盘活存量土地,又有新举措!
湖南省人民政府新闻办公室召开《支持存量土地盘活增效促进高质量发展的若干措施》,是全国首份以省人民政府办公厅名义出台的存量土地盘活政策文件。
9月住房租赁市场“供给热、租金冷” 一线城市结束连续6月涨势
9月,毕业季租住需求高峰退潮,全国住房租赁市场由旺转淡。中指研究院最新发布《2026年9月中国住房租赁企业规模排行榜》显示,一方面,TOP30集中式长租公寓企业开业房源量达149.5万间、管理房源量达203万间,地方国企系规模占比升至30%,头部供给端仍在稳步扩围。
9月房产行业债券融资总额265.1亿元 房企债券融资有望发生改善
2026年9月房地产行业债券融资总额为265.1亿元,同比下降56.0%,环比下降41.5%。
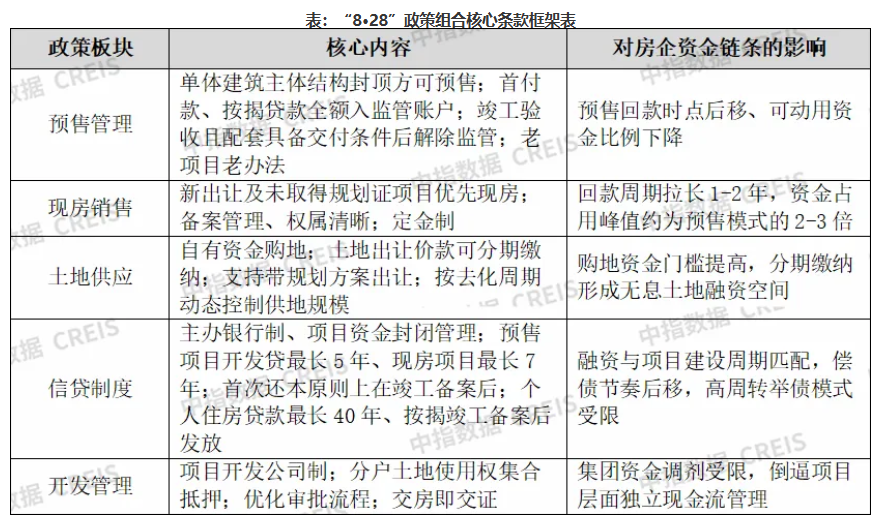
8·28新政地方细则,房企最关心哪些问题?
8・28新政对我国商品住房销售制度进行系统性重构,重塑房企经营逻辑,改变过往高周转开发模式。
1-9月代建榜单出炉:绿城管理新签1870万㎡居首 行业“弃量保质”规模回落
2026年1-9月,房地产代建行业延续“规模回落、质量优先、需求换轨”的走势。
现房销售细则对比,哪个城市更具弹性?
5城细则呈现清晰的梯度推进特征:一线城市(除深圳外)率先落地,二线由武汉突破,三四线城市暂未出台细则、多以土拍环节设定现房销售条件的方式落地。
一线城市涉宅用地出让放缓,体现为供地节奏的阶段性特征
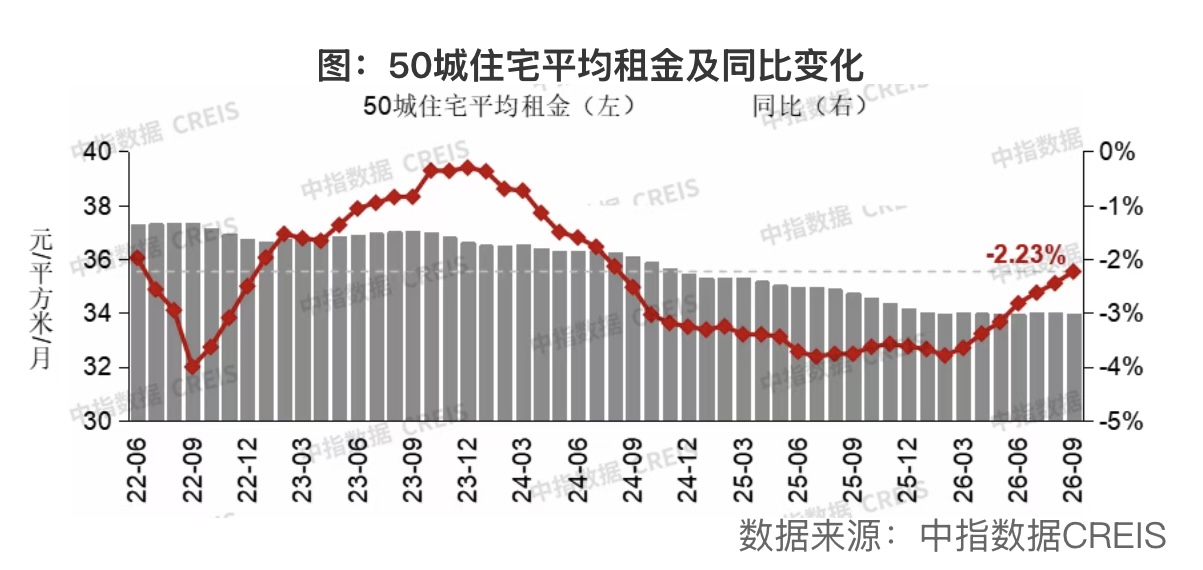
市场观察|9月50城住宅租金环比转跌,上海继续领涨
9月,随着毕业季租住需求高峰消退,全国住房租赁市场热度逐步回落至常态化水平,50城住宅平均租金在连续三个月小幅回升后转跌。
中央定调稳楼市纳入增量政策框架,房贷贴息、现房销售制度加速落地
中指研究院高级分析师郭昕昱先生在2026年10月8日下午的“中指市场形势及企业研究成果分享会”中,对近期房地产政策进行解读。
前9月百强房企销售2.26万亿、降幅持平,拿地5785亿降幅扩大
2026年1-9月,100家房企销售总额为22597.2亿元,同比降幅与1-8月持平。楼市仍处淡季行情,仅核心城市在优质项目入市带动下市场仍有支撑,重点房企销售业绩仍保持下降趋势。100家房企操盘销售额为17851.5亿元,权益销售额为15689.7亿元。